
¿Manejas tu coche apenas un par de veces por semana y aun así pagas la misma prima que tu vecino que lo usa todos los días para ir al trabajo? A lo largo de los años investigando y escribiendo sobre seguros con EarnFor, he aprendido que la mayoría de la gente contrata su póliza de auto una sola vez y nunca vuelve a preguntarse si existe una opción más justa para su forma real de manejar. El seguro de auto por kilómetro es justo esa opción, y en México apenas empieza a ganar visibilidad.
Qué es el seguro de auto por kilómetro
Es un modelo de cobertura vehicular donde la prima no se calcula solo por el perfil del conductor y del auto, sino también por cuánto realmente lo usas. En vez de pagar un monto fijo pensado para alguien que recorre la ciudad a diario, tu costo se ajusta (total o parcialmente) a los kilómetros que declaras o que un dispositivo registra durante el periodo de vigencia.
La lógica detrás es simple: entre más tiempo pasa tu auto en movimiento, mayor es la probabilidad estadística de un siniestro. Un coche que sale del garage tres veces por semana representa menos riesgo, en teoría, que uno que hace trayectos largos todos los días. Ese menor riesgo se puede traducir en una prima menor, aunque el descuento exacto depende de cada compañía y de tu perfil completo.
Cómo se mide cuánto manejas
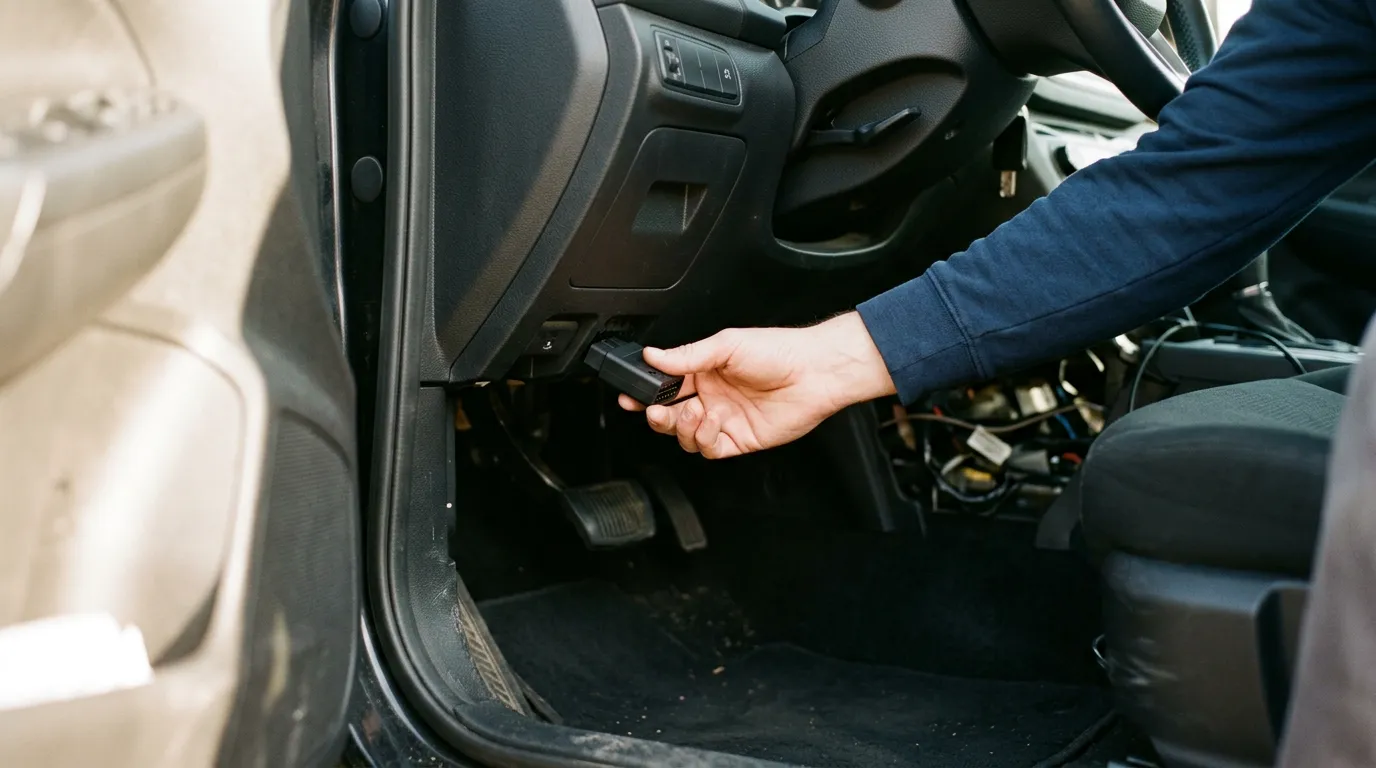
No hay un único método. Las variantes más comunes que existen hoy en el mercado mexicano son:
- Dispositivo telemático (OBD o GPS): se conecta al puerto de diagnóstico del auto o se instala como accesorio y reporta el kilometraje (y a veces el estilo de manejo) directamente a la aseguradora.
- App en el celular: usa el GPS del teléfono para estimar distancia recorrida, sin necesidad de instalar nada en el coche.
- Declaración por rangos: contratas un paquete de kilómetros al año (por ejemplo, hasta 8,000 o hasta 15,000) y reportas el odómetro al inicio y al final de la vigencia, similar a como funciona un plan de renta de auto.
Antes de firmar, pregunta cuál de estos métodos usa la aseguradora que estás considerando: cambia lo que tienes que hacer tú, desde instalar un aparato hasta simplemente tomarle foto al odómetro cada cierto tiempo.
Para quién sí puede convenir
Este esquema suele encajar mejor con perfiles de bajo uso:
- Personas en home office u horario híbrido que usan el auto solo para mandados o fines de semana.
- Familias con un segundo auto que casi no sale del garage.
- Quien vive cerca del trabajo y se mueve en transporte público entre semana, reservando el coche para trayectos ocasionales.
- Jubilados o personas que ya no hacen trayectos diarios largos.
Si tu kilometraje anual real está bastante por debajo del promedio de tu ciudad, puedes salir ganando frente a una póliza tradicional. La forma de comprobarlo es revisar el odómetro de tu auto ahora y compararlo contra hace un año exacto.
Cuándo no conviene
Del otro lado, hay perfiles donde el modelo por kilómetro casi nunca sale a cuenta:
- Quien maneja a diario distancias largas (por trabajo, escuela de los hijos o vive en las afueras de la ciudad).
- Conductores de apps de transporte o reparto, donde el uso intensivo es justamente el negocio.
- Familias que hacen viajes carreteros frecuentes, donde el kilometraje se dispara en pocos días.
En estos casos, una póliza tradicional con prima fija suele salir más barata en el balance anual y evita el riesgo de recargos.
Qué revisar antes de contratar (más allá del precio)
El descuento en la prima es lo que más llama la atención, pero no es lo único que importa. Antes de decidirte, confirma estos puntos con la aseguradora:
- Cobertura equivalente: que el paquete por kilómetro incluya la misma cobertura (amplia, limitada o responsabilidad civil) que contratarías en un plan tradicional, y no una versión recortada.
- Kilometraje mínimo y máximo: qué pasa si te quedas corto (¿se pierde el excedente que ya pagaste?) y qué pasa si te pasas del límite contratado.
- Recargos por exceso: si hay un costo adicional por kilómetro extra y cómo se cobra (al momento, al renovar o al final de la vigencia).
- Privacidad del dispositivo: si usa GPS, qué datos recopila la aseguradora además de la distancia y por cuánto tiempo los conserva.
- Deducible y siniestros: que el proceso para reportar un choque o robo sea el mismo que en una póliza convencional.
La lista completa de factores que mueven el costo de un seguro de auto te sirve como referencia para saber qué otras variables, además del kilometraje, están influyendo en tu cotización final.
Por kilómetro vs. seguro tradicional: la comparación directa
| Aspecto | Seguro por kilómetro | Seguro tradicional |
| Cómo se calcula la prima | Según kilometraje declarado o medido, más el perfil habitual | Prima fija según auto, zona y perfil del conductor |
| Ideal para | Uso bajo u ocasional del auto | Uso diario o distancias largas frecuentes |
| Requiere dispositivo o app | En varias opciones del mercado, sí | No |
| Riesgo de recargo | Sí, si te excedes del paquete contratado | No aplica (prima ya es fija) |
| Cobertura disponible | Puede variar según la aseguradora; confirma que sea equivalente | Amplia, limitada o RC, según lo que elijas |
Cómo empezar a cotizar
Lo más práctico es cotizar en paralelo un plan por kilómetro y uno tradicional con tus datos reales, y comparar el costo total del año (no solo la mensualidad). Si nunca has cotizado en línea o quieres entender qué información necesitas tener a la mano antes de empezar, esta guía para cotizar seguro de auto en línea explica cómo leer cotizaciones de distintos canales sin confundirte con coberturas que no son comparables entre sí.
En México, algunas insurtechs ya ofrecen específicamente el modelo por kilómetro como parte de su propuesta, entre ellas miituo. No es una recomendación de esta compañía en particular (siempre conviene comparar varias opciones y revisar su calificación en el Buró de Entidades Financieras de la CONDUSEF antes de contratar), sino un ejemplo de que el esquema ya existe y está disponible para cotizar hoy mismo. Si al comparar te das cuenta de que tu perfil encaja mejor con un plan tradicional, esta comparativa de aseguradoras de autos en México te ayuda a ver qué mira cada una más allá del precio.
Consejos prácticos antes de decidirte
- Revisa tu odómetro hoy y anota cuánto manejaste el año pasado.
- Cotiza al menos dos opciones por kilómetro y dos tradicionales con la misma cobertura, para comparar manzanas con manzanas.
- Pregunta por escrito, no solo de palabra con el agente, qué pasa exactamente si te excedes del paquete.
- Vuelve a evaluar cada renovación: tu patrón de manejo puede cambiar (un nuevo trabajo, una mudanza) y con él la conveniencia del esquema.
Tu situación personal importa
No existe una respuesta única para todos. El seguro por kilómetro puede representar un ahorro real si tu auto pasa la mayor parte del tiempo estacionado, pero puede salir más caro que una póliza tradicional si tu rutina implica manejar todos los días. Antes de decidirte, compara siempre con datos propios: tu kilometraje real, tu presupuesto y la cobertura exacta que necesitas, no solo el número que aparece en la primera cotización.
Preguntas frecuentes
¿Qué es el seguro por kilómetro?
Es una modalidad de seguro de auto donde parte o toda la prima se calcula según cuánto manejas, en lugar de un monto fijo pensado para un uso diario estándar. Se mide con dispositivo, app o declaración de odómetro, según la aseguradora.
¿Cuánto cuesta frente a un seguro tradicional?
Depende de tu perfil y de cuánto manejes en realidad. Si tu kilometraje anual está muy por debajo del promedio, puede salir más barato; si manejas a diario distancias largas, es probable que una póliza tradicional te convenga más. La única forma de saberlo es cotizar ambas opciones con tus datos reales.
¿Conviene si manejo poco?
Es justo el perfil para el que este modelo suele diseñarse: alguien que usa el auto de forma ocasional, como para mandados de fin de semana o un segundo auto familiar. Aun así, compara el costo total del año contra una póliza tradicional antes de decidir.
¿Qué pasa si excedo los kilómetros contratados?
La mayoría de los planes cobran un recargo por el excedente, ya sea al momento, en la siguiente factura o al renovar la póliza. Las condiciones exactas varían por aseguradora, así que pídelas por escrito antes de firmar.
¿Qué compañías ofrecen este modelo en México?
El esquema todavía es poco común frente al seguro tradicional, pero ya existen insurtechs como miituo que lo ofrecen como parte de su catálogo. Conviene comparar varias opciones y revisar su registro en el Buró de Entidades Financieras de la CONDUSEF antes de contratar cualquiera.
¿Necesito instalar un dispositivo en el auto?
Depende del proveedor. Algunos usan un dispositivo conectado al puerto OBD o GPS del auto, otros solo piden una app en tu celular, y otros trabajan con la declaración del odómetro al inicio y al final de la vigencia. Pregunta cuál método usa tu aseguradora antes de contratar.
