
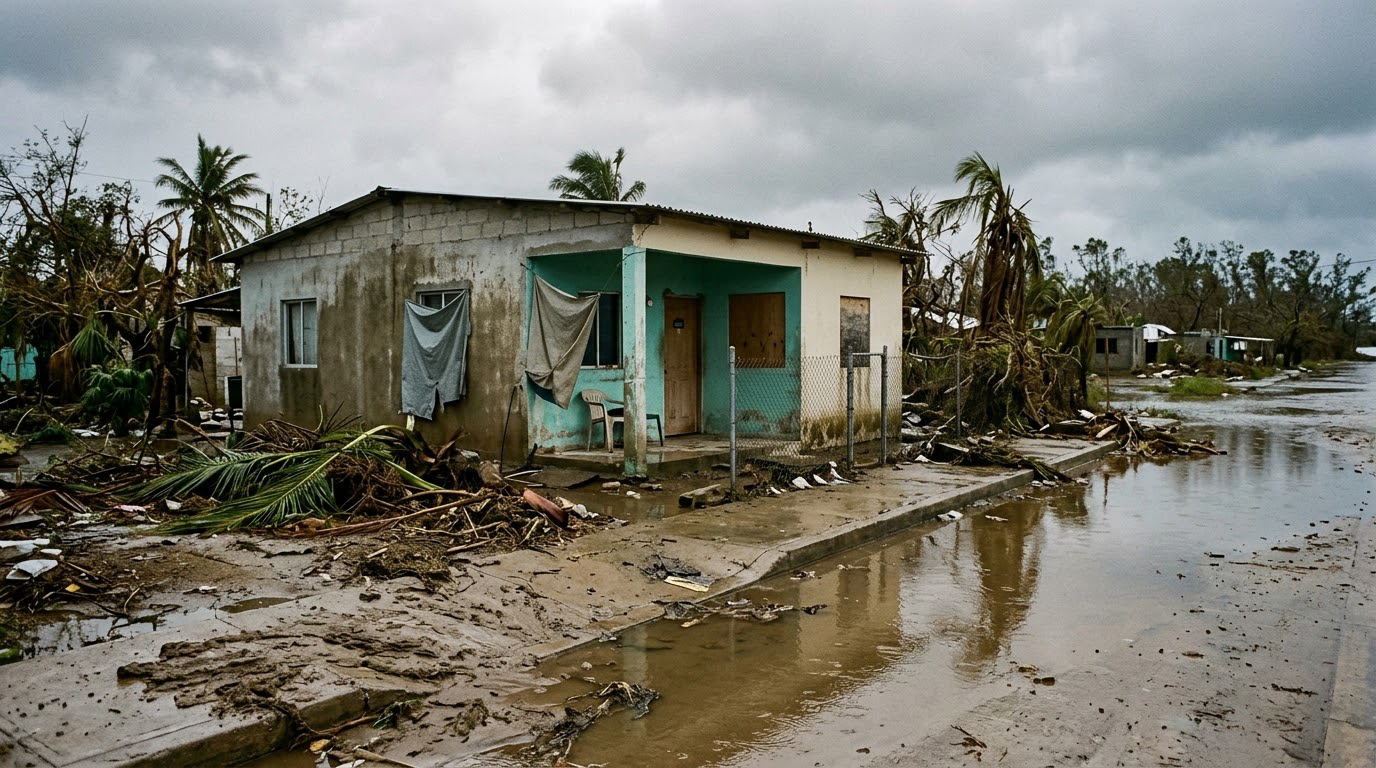
El agua ya bajó. Queda el lodo, una barda caída, la humedad subiendo por los muros. Y una pregunta que casi nadie se hace en junio: ¿mi casa tiene seguro?
Muchas sí lo tienen sin que sus dueños lo sepan. Si tu vivienda está pagándose con Infonavit o Fovissste, el crédito suele traer un seguro de daños incluido. Si contrataste una póliza de hogar, la clave está en una cobertura con nombre largo: riesgos hidrometeorológicos. Con EarnFor he aprendido que en estos casos el orden importa más que la prisa. Esta guía va paso a paso; confirma siempre en los canales oficiales de tu institución o aseguradora. Esto no es asesoría legal.
Qué pasó con Polo (y dónde)
Polo llegó a categoría 5 el 22 de septiembre de 2026 frente a la costa de Guerrero, a unos 325 km de Acapulco, según el gobierno estatal. No tocó tierra ahí, pero el oleaje dañó viviendas en Petacalco, en la Costa Grande.
Después avanzó hacia el norte. Según reportes que citan al Servicio Meteorológico Nacional, tocó tierra el 29 de septiembre cerca de Las Barrancas, Comondú, en Baja California Sur, como categoría 2. Luego entró a Sonora, cerca de Guaymas, como categoría 1. Hubo inundaciones, caminos dañados y miles de usuarios sin luz.
¿Cuántas de esas casas tienen seguro? Pocas. La Asociación Mexicana de Instituciones de Seguros (AMIS) estimó que en Sonora, BCS, Chihuahua y Sinaloa solo el 35.5% de las viviendas está asegurado. El promedio nacional es todavía menor: 26%.
Primero: identifica qué seguro tienes
| Si tu casa… | Seguro que podría aplicar | Plazo que debes cuidar | Dónde reportar |
|---|---|---|---|
| Tiene crédito Infonavit vigente | Seguro de Daños por Siniestro (aseguradora: AGROASEMEX) | 2 años desde el siniestro, según Infonavit | Oficinas del Infonavit de tu localidad; dudas en Infonatel 800 008 3900 |
| Tiene crédito Fovissste con saldo pendiente | Seguro de daños del crédito | Revisa el plazo vigente con Fovissste | Correo segurodanos@fovissste.gob.mx o 800 368 4783 |
| Tiene póliza de hogar privada | Cobertura de riesgos hidrometeorológicos, si la contrataste | Aviso en máximo 5 días desde que conoces el siniestro, salvo otro plazo en el contrato (art. 66, Ley sobre el Contrato de Seguro) | Cabina de siniestros de tu aseguradora |
| No tiene ninguno | Apoyos y censos de gobierno | Atiende los avisos de tu municipio y estado | Protección Civil y comisión de vivienda estatal |
Información verificada el 2 de octubre de 2026; puede actualizarse.
Si no sabes si tu póliza de hogar incluye hidrometeorológicos, busca la palabra en la carátula. No viene en todas: CONDUSEF explica que suele contratarse como cobertura adicional. Para entender qué cubre cada parte, en EarnFor tenemos una guía de seguro residencial en México.
Si tienes crédito Infonavit
El Seguro de Daños por Siniestro de Infonavit cubre daños a la estructura de la vivienda por riesgos como huracán, inundación, ciclón, deslave o granizo. Según su página oficial, los daños ocurridos entre el 31 de marzo de 2025 y el 31 de marzo de 2028 están bajo la póliza P-INFONAVIT-01/2025, con AGROASEMEX.
Requisitos y límites que conviene tener claros, según la página oficial de Infonavit:
- El crédito debe estar vigente (no liquidado) y al corriente en los pagos. ¿Tienes atraso? Primero hay que ponerlo al corriente o, si las características de tu crédito lo permiten, firmar un convenio de regularización en el área de Cartera de tu oficina local.
- Además de la vivienda, la póliza P-INFONAVIT-01/2025 tiene una cobertura de enseres domésticos básicos, los muebles y aparatos de uso en la casa: hasta $25,000 por vivienda y por evento. Opera si la vivienda sufrió daño por un riesgo cubierto. ¿Cuánto te toca? En inundación depende del nivel que alcanzó el agua, con $1,000 por cada 2 cm y el máximo de $25,000 desde 50 cm. En los demás riesgos depende de la severidad del daño. Y no tienes que comprobar que esos enseres eran tuyos.
- Lo que no cubre: dinero en efectivo, valores, documentos negociables, alhajas ni otros contenidos distintos de esos enseres.
- No cubre daños por falta de mantenimiento, desgaste paulatino ni defectos de construcción, entre otras exclusiones. Tampoco aplica a créditos Mejoravit.
Qué te piden. Para siniestros individuales ocurridos a partir del 31 de marzo de 2025 (Polo fue en septiembre de 2026), Infonavit solo pide dos cosas:
- El original del acta levantada ante el Ministerio Público, Bomberos o Protección Civil, según el caso, con la fecha exacta del siniestro.
- Tus datos de contacto: nombre, número de crédito, dirección exacta de la vivienda y teléfonos fijo y móvil, para que te llame el ajustador.
¿El huracán afectó varias casas de tu zona? Entonces es un siniestro masivo, y para dar aviso basta con esos datos de contacto.
Dónde se hace. El aviso de daños se da en las oficinas del Infonavit de tu localidad. Para dudas, Infonatel: 800 008 3900, o 55 9171 5050 en la Ciudad de México. Todos los trámites del Infonavit son gratuitos.
Si tienes crédito Fovissste
Fovissste también protege la vivienda. Su política de créditos hipotecarios indica que el seguro de daños se mantiene vigente mientras exista saldo a cargo del acreditado, y que el propio Fondo lo contrata con aseguradoras autorizadas.
Para reportar, su cuenta oficial publicó el correo segurodanos@fovissste.gob.mx. También puedes llamar al 800 368 4783, el número de contacto que aparece en su sitio.
Los montos de beneficios adicionales (renta temporal, menaje, retiro de escombros) que circulan en internet vienen de notas de años anteriores. No te guíes por ellos: pide por escrito qué cubre tu caso hoy y cuál es el plazo para reportar. Reporta cuanto antes.
Si tienes póliza de hogar privada
Aquí manda tu contrato y la ley.
- Avisa a tu aseguradora. La Ley sobre el Contrato de Seguro (art. 66) da un máximo de 5 días por escrito desde que conoces el siniestro, salvo que tu contrato diga otra cosa. Anota el número de siniestro.
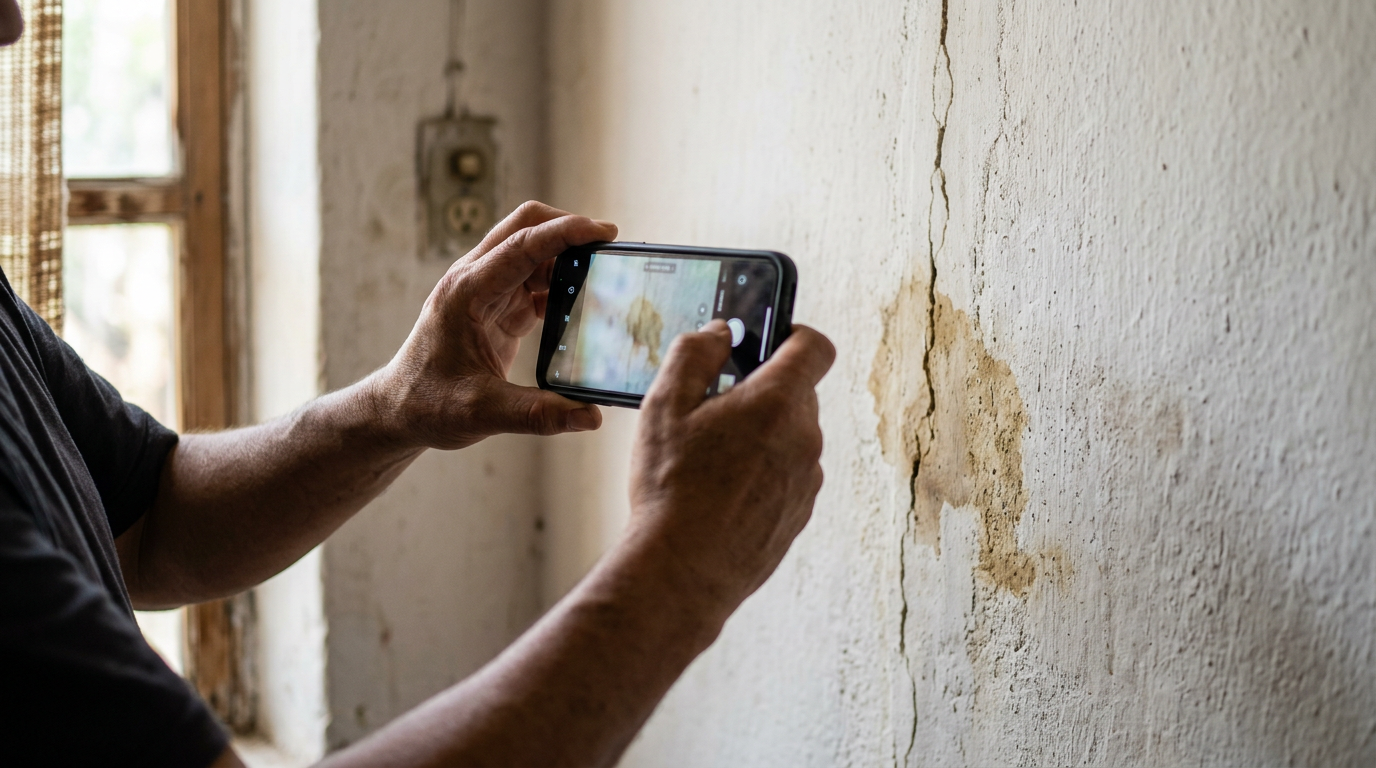
- No tires nada todavía. Muebles mojados, piso levantado, aparatos dañados: el ajustador querrá revisarlos en persona o, como mínimo, en fotos.
- Revisa deducible y coaseguro. En hidrometeorológicos el deducible suele variar según la zona de riesgo de tu domicilio y aparece en la carátula. El coaseguro se aplica después del deducible.
- Integra el expediente. Según el art. 71 de la misma ley, la indemnización vence 30 días después de que la aseguradora recibe los documentos e información que le permiten conocer el fundamento de la reclamación.
- Cuida la prescripción. Las acciones del contrato de seguro prescriben, por regla general, en 2 años (art. 81).
Si nunca has hecho un reclamo, empieza por qué es un siniestro y cómo reportarlo. ¿Te lo rechazaron? Tenemos una guía sobre qué hacer si la aseguradora no quiere pagar: está escrita para auto, pero los plazos ante la UNE y CONDUSEF son los mismos.
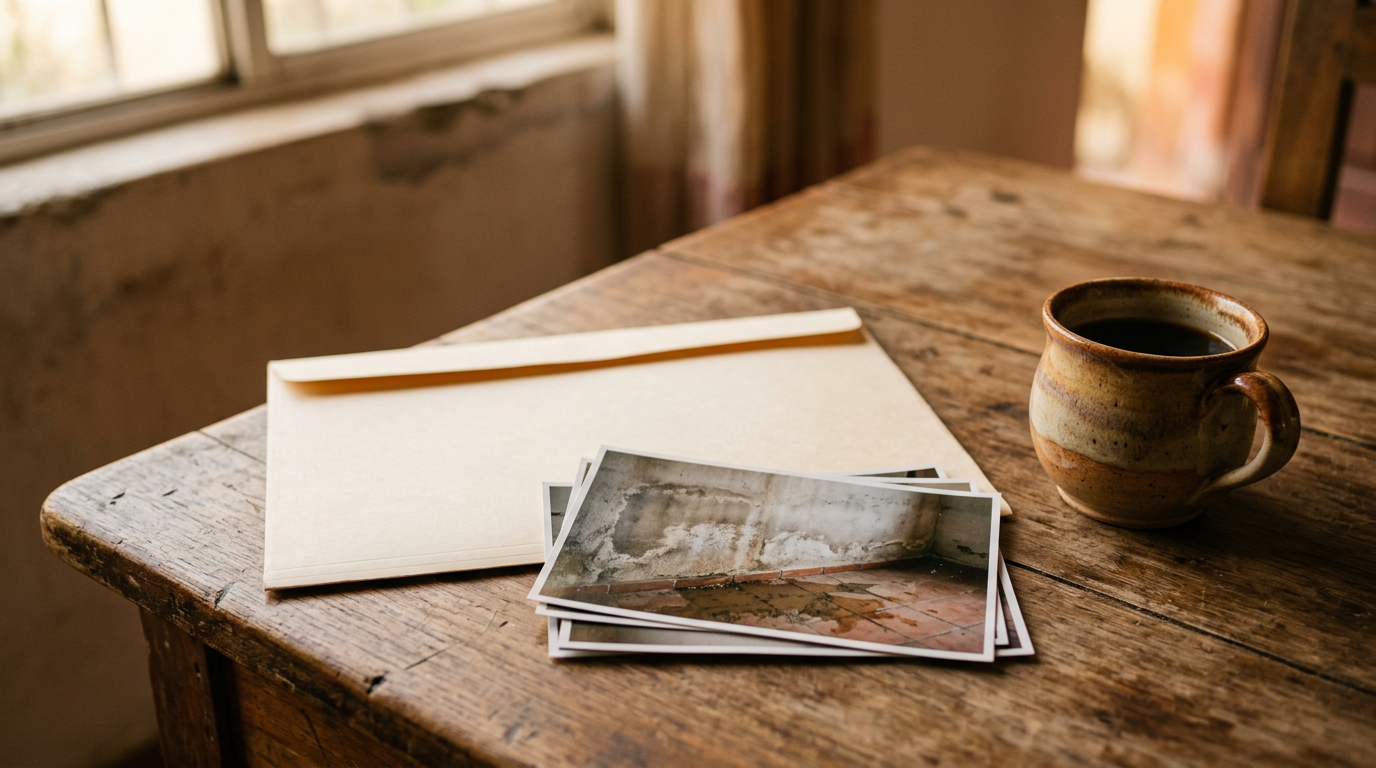
Evidencias: lo que no puede faltar
- Fotos y video de cada daño antes de limpiar o reparar (y del exterior de la casa).
- Lista de lo dañado, con facturas o tickets si los tienes.
- Presupuestos de reparación por escrito.
- Reporte de Protección Civil o constancia de la autoridad local.
- Número de crédito o de póliza, y todos los folios y acuses.
Si vas a hacer reparaciones urgentes para que la casa sea habitable, fotografía primero y guarda los comprobantes de lo que gastes.
Si no tienes seguro
No hay póliza que reclamar, pero sí hay que estar atento. En Sonora, la comisión estatal de vivienda levanta un censo de casas dañadas con brigadas, según reportes locales. Sigue los avisos oficiales de tu municipio y estado, y desconfía de cualquiera que te pida dinero para “inscribirte” a un apoyo.
Preguntas frecuentes
¿El seguro de Infonavit cubre mis muebles?
Sí puede haber cobertura para enseres domésticos básicos. La póliza P-INFONAVIT-01/2025 contempla hasta $25,000 por vivienda y evento, sujeto a sus reglas de indemnización: en inundación, según el nivel del agua; en otros riesgos, según la severidad del daño. No cubre dinero, valores, alhajas ni otros contenidos excluidos.
¿Cuánto tiempo tengo para reclamar el seguro de Infonavit?
Según su página oficial, 2 años desde el siniestro para dar aviso. Aun así, conviene reportarlo en cuanto puedas, mientras los daños y las evidencias están frescos.
¿Mi seguro de hogar cubre inundación por huracán?
Solo si tiene cobertura de riesgos hidrometeorológicos. CONDUSEF señala que suele contratarse aparte. Revisa tu carátula.
¿Qué pasa si avisé tarde a mi aseguradora privada?
El art. 67 de la Ley sobre el Contrato de Seguro permite que, en ciertos supuestos, se reduzca la indemnización. Avisa de todas formas y por escrito.
Polo no tocó tierra en Guerrero. ¿Puedo reclamar si el oleaje dañó mi casa ahí?
Lo que cuenta es el daño y la cobertura, no dónde tocó tierra el huracán. Daños por marejada o golpe de mar entran en la cobertura hidrometeorológica, según CONDUSEF; en Infonavit, consulta con Infonatel tu caso.
¿A quién acudo si me niegan el pago?
Primero a la Unidad Especializada (UNE) de la aseguradora; después a CONDUSEF (800 999 8080).
Fuentes
- Gobierno de Guerrero: Polo alcanza categoría 5
- Reportes de impacto en BCS y Sonora citando a SMN/Conagua: Proceso, El Universal, Heraldo de México (Petacalco)
- AMIS, viviendas aseguradas en la ruta de Polo, vía Publimetro
- Infonavit: Seguro de daños por siniestro (requisitos, documentos desde el 31-mar-2025, siniestros masivos, póliza P-INFONAVIT-01/2025)
- Infonavit: póliza P-INFONAVIT-01/2025 (cláusula 6.1, cobertura de enseres domésticos; bienes no cubiertos)
- Fovissste: política de créditos hipotecarios (seguro de daños vigente mientras exista saldo) y cuenta oficial, correo de reporte de siniestros
- CONDUSEF: ¿Tu casa está protegida contra daños por fenómenos naturales?
- Ley sobre el Contrato de Seguro: arts. 66, 67, 71 y 81 (texto vía Justia)
- Uniradio Sonora: censo de viviendas dañadas