
“Mi coche es viejo, ¿para qué lo aseguro?” Es una de las frases que más se escuchan. Y en carretera federal no es una opción: es ley.
Según cifras de la Asociación Mexicana de Instituciones de Seguros (AMIS) citadas por la prensa, apenas alrededor de 30% de los vehículos que circulan en México tiene alguna póliza. Con EarnFor he aprendido que la mayoría no se salta el seguro por rebeldía, sino porque no sabe qué le exige la ley ni cuánto cuesta lo mínimo. Aquí va lo que dice la norma federal, lo que pide la Ciudad de México y cómo cancelar una multa si te la ponen. Revisa siempre tu póliza y el reglamento de tu estado; esto no es asesoría legal.
Qué dice la ley federal
La regla está en el artículo 63 Bis de la Ley de Caminos, Puentes y Autotransporte Federal (LCPAF): todos los vehículos que transiten en vías, caminos y puentes federales deben contar con un seguro que garantice a terceros los daños que puedan ocasionarse en sus bienes y personas. La contratación es responsabilidad del propietario.
Tres detalles del mismo artículo que conviene conocer:
- No importa el valor ni el año del auto. La obligación es para todos los vehículos que circulen por esas vías.
- Tú eliges la aseguradora. La ley dice que por ningún motivo se te puede obligar a contratar con una institución en específico.
- Una póliza más amplia también cumple. Si tu seguro cubre más que lo mínimo (por ejemplo, una cobertura amplia que incluye responsabilidad civil), no te pueden multar por esto (art. 63 Ter).
Cuánto es la multa en carretera federal
El artículo 74 Bis de la LCPAF fija la sanción por circular en caminos y puentes federales sin seguro de daños a terceros: de 20 a 40 días de salario mínimo. Ese es el texto vigente. Pero desde la reforma constitucional de enero de 2016, las menciones al salario mínimo como unidad de medida en leyes federales se entienden referidas a la Unidad de Medida y Actualización (UMA).
Con la UMA de 2026 en $117.31 diarios:
| Situación | Multa en UMA | Monto en 2026 |
|---|---|---|
| Primera vez, monto mínimo | 20 | $2,346.20 |
| Primera vez, monto máximo | 40 | $4,692.40 |
| Reincidencia (hasta el doble) | Hasta 80 | Hasta $9,384.80 |
Cálculos de EarnFor con la UMA 2026 del INEGI. Información verificada el 8 de octubre de 2026; puede actualizarse.
La parte que pocos saben: la misma ley da 45 días naturales para contratar la póliza. Si la presentas ante la autoridad recaudatoria dentro de ese plazo, la infracción se cancela. Para un vehículo particular, la LCPAF no prevé retirarlo de la circulación solo por no traer seguro.
Qué debe cubrir como mínimo
La póliza obligatoria es de responsabilidad civil: paga los daños que tu auto cause a otras personas y a sus bienes. No cubre tu propio coche.
Los montos mínimos los fijó la Secretaría de Hacienda en el Acuerdo 07/2014, publicado en el Diario Oficial de la Federación (DOF) el 27 de marzo de 2014:
- $50,000 para daños materiales a terceros.
- $100,000 para daños a personas (lesiones y muerte).
Desde 2019, ambas coberturas aplican a todos los vehículos, sin importar el modelo. El acuerdo permite revisar esos montos, pero no encontramos una actualización oficial posterior.
¿Alcanzan? Mi opinión: para un choque menor, sí; para un accidente con lesionados, se quedan cortos muy rápido. Si vas a cotizar, en EarnFor tenemos guías para cotizar seguro de auto en línea, comparar aseguradoras y entender cómo funciona el deducible.
Ojo con lo que dice el propio Acuerdo 07/2014. La póliza excluye, entre otros supuestos, los daños derivados de carreras o pruebas de seguridad, resistencia o velocidad. Otra cosa es manejar en estado de ebriedad, bajo el influjo de estupefacientes o psicotrópicos (o de cualquier otra sustancia que produzca efectos similares) o sin la licencia que corresponde: en esos casos la aseguradora puede pagar al tercero y después exigir al contratante el reembolso de lo pagado.
En la Ciudad de México también es obligatorio
En la capital no se limita a carreteras federales. El artículo 46 del Reglamento de Tránsito de la CDMX exige que los vehículos motorizados tengan póliza de responsabilidad civil vigente, expedida por una aseguradora autorizada por la Comisión Nacional de Seguros y Fianzas, que cubra al menos los daños a terceros en su persona y en su patrimonio.
Si no la portas, el reglamento fija para vehículos particulares una multa de 20, 30 o 40 UMA: $2,346.20, $3,519.30 o $4,692.40 en 2026. También hay una salida: tienes 45 días naturales, contados desde que la boleta se publica en los estrados digitales de la ciudad, para presentar ante Seguridad Ciudadana tu póliza vigente, identificación y tarjeta de circulación, y cancelar la multa.
¿Y en otros estados? Varios reglamentos estatales también lo piden, pero no encontramos una lista oficial actualizada. Revisa el reglamento de tránsito de tu entidad antes de dar por hecho que no aplica.
Qué pasa si chocas sin seguro
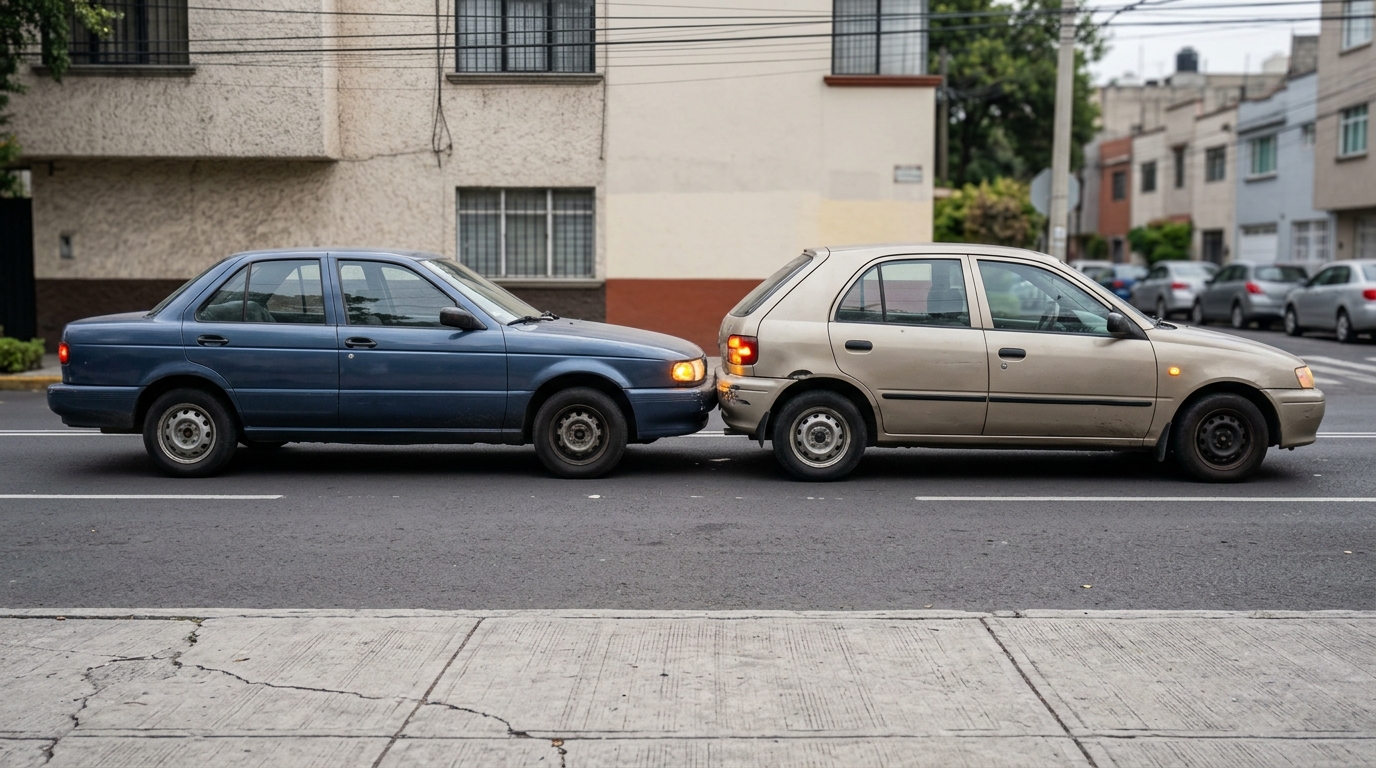
Aquí la multa es lo de menos. Sin póliza, los daños que causes los pagas de tu bolsillo, y en un accidente con lesionados el asunto pasa al Ministerio Público. En la CDMX, el reglamento además aplica la sanción del artículo 46 a quien no tenga seguro vigente al momento del percance.
Con seguro, el orden es otro: llamas a tu aseguradora, esperas al ajustador y no firmas acuerdos por tu cuenta. Si te toca, revisa qué hacer en un choque leve y, si la aseguradora no quiere pagar, cómo reclamar ante la UNE y CONDUSEF.
¿Usas poco el auto? Un seguro por kilómetro puede salir más barato y cumple igual con la responsabilidad civil, si la incluye.
Antes del puente del 16 de noviembre, revisa que tu póliza esté vigente. Es de esos trámites que tardan cinco minutos y pueden ahorrarte miles de pesos.
Preguntas frecuentes
¿Es obligatorio el seguro de auto en todo México?
En todas las vías, caminos y puentes federales sí, por el artículo 63 Bis de la LCPAF. En la Ciudad de México también lo exige el Reglamento de Tránsito. En otros estados depende de su reglamento local.
¿Cuánto es la multa por no tener seguro en carretera federal?
De 20 a 40 veces la UMA: entre $2,346.20 y $4,692.40 en 2026. Si reincides, puede llegar al doble.
¿Me pueden quitar el auto por no tener seguro?
La LCPAF no prevé retirar un vehículo particular de la circulación solo por eso. Lo que aplica es la multa, que puedes cancelar si contratas la póliza dentro de 45 días naturales.
¿Qué cubre el seguro obligatorio?
Los daños que causes a terceros en sus bienes y en sus personas. El Acuerdo 07/2014 fijó mínimos de $50,000 en daños materiales y $100,000 en daños a personas. No cubre tu propio auto.
¿Mi cobertura amplia ya cumple con la ley?
Sí, si incluye responsabilidad civil por daños a terceros. La ley prohíbe multar a quien tiene una póliza con cobertura más amplia que la mínima.
¿Puedo cancelar una multa de la CDMX por no traer seguro?
Sí. Tienes 45 días naturales desde la publicación de la boleta en los estrados digitales para presentar tu póliza vigente, identificación y tarjeta de circulación ante Seguridad Ciudadana.
Fuentes
- Ley de Caminos, Puentes y Autotransporte Federal (arts. 63 Bis, 63 Ter y 74 Bis)
- DOF: reforma constitucional de desindexación del salario mínimo, 27-ene-2016 (transitorio tercero)
- INEGI: valor de la UMA 2026
- DOF: Acuerdo 07/2014 de la SHCP, montos mínimos del seguro obligatorio (cláusulas 3ª y 5ª: reembolso y exclusiones)
- CONDUSEF, revista Proteja su Dinero: seguro de responsabilidad civil (junio de 2026)
- Reglamento de Tránsito de la Ciudad de México, vía PAOT (arts. 46 y 54)
- Porcentaje de vehículos asegurados según AMIS, vía Grupo Animal